Принимаем заявки на октябрь 2026
Если цифры не под контролем — бизнес управляет вами

Управленческий учёт на производстве и финансовый директор на аутсорсе

Считаем реальную себестоимость каждого изделия, показываем прибыль по продуктам и заказам, освобождаем деньги из дебиторки и запасов. Без найма штатного финансового директора.

Работаем с производственными компаниями с оборотом от 4 млн ₽ в месяц

TEFIN ставит управленческий учёт на производстве и ведёт финансы как финансовый директор на аутсорсе для компаний с оборотом от 4 млн ₽ в месяц. Считаем полную себестоимость каждого изделия, прибыль по продуктовым линейкам и заказам, деньги в дебиторке и запасах. Первые отчёты — в течение первого месяца, система — за 3–6 месяцев.

Управленческий P&L · март, млн ₽
TEFIN
ПоказательИтогоЛинейка АЛинейка БЛинейка В
Выручка18,09,06,03,0
Материалы9,754,53,31,95
Прямой ФОТ3,31,351,20,75
Маржинальный доход4,953,151,50,3
Маржинальность27,5%35%25%10%
Накладные цеха (по машино-часам)2,71,20,90,6
Прибыль линейки2,251,950,6−0,3
Итого
Выручка 18,0Материалы 9,75Прямой ФОТ 3,3Маржинальный доход 4,95Маржинальность 27,5%Накладные цеха (по машино-часам) 2,7Прибыль линейки 2,25

Демо-отчёт, цифры условные

Управленческий учёт на производстве — это система, в которой собственник видит полную себестоимость каждого изделия с распределёнными накладными, прибыль по продуктам, заказам и клиентам, движение денег и план-факт производства — каждую неделю, по данным вашей учётной системы.

ВОПРОСЫ СОБСТВЕННИКА

5 вопросов собственника производства

Как посчитать полную себестоимость продукции на производстве?

Полная себестоимость изделия — материалы по спецификации, прямой ФОТ по техкарте и доля накладных цеха и компании, распределённых по реальному драйверу: машино-часам, трудозатратам или площади. Считается по каждому изделию на фактических ценах закупки; раз в месяц сверяется с фактическими затратами по бухгалтерии.
Как распределять накладные расходы на изделия?

Накладные распределяются по тому, что их вызывает. Аренда и энергия цеха — по машино-часам, контроль качества — по числу партий, общехозяйственные расходы — пропорционально прямым затратам. Распределение пропорционально выручке, как это часто делают, занижает себестоимость сложных изделий и завышает простые, поэтому убыточные позиции выглядят прибыльными.

Как посчитать рентабельность производства и каждой линейки?

Рентабельность линейки — её прибыль после материалов, прямого ФОТ и распределённых накладных, делённая на выручку линейки. Рентабельность производства в целом — сумма прибыли линеек минус расходы, которые не распределяются, делённая на общую выручку. Считается ежемесячно, а по крупным заказам — до подписания договора.

Как снизить себестоимость продукции без потери качества?

Сначала посчитать её полностью по каждому изделию: на этом шаге обычно находятся позиции ниже себестоимости и перерасход материалов против норм. Дальше работают четыре рычага: план-факт по нормам расхода, закупки по графику производства, загрузка оборудования и пересмотр цены или вывод изделий, которые остаются убыточными.

Как закрыть кассовые разрывы на производстве?

Разрыв возникает, когда сырьё оплачивается вперёд, а покупатели платят через 60–90 дней после отгрузки. Закрывается платёжным календарём на 8–12 недель вперёд: график закупок привязывается к графику оплат покупателей, условия отсрочки согласуются заранее, а запас сырья держится по норме, без закупок впрок.

УЗНАЁТЕ СЕБЯ?

4 причины, почему производство недозарабатывает

Производственные компании с оборотом от 4 млн ₽ в месяц сталкиваются с ними чаще всего

01

Себестоимость изделия считается «на глаз».

Материалы и прямая зарплата учтены, накладные цеха размазаны пропорционально выручке. Часть продукции продаётся ниже реальной себестоимости, и никто этого не видит.

02

Деньги заморожены в дебиторке и запасах.

Покупатели платят через 60–90 дней, сырьё закупается впрок, незавершённое производство растёт. Прибыль по отчёту есть, денег на счёте нет.

03

План есть, факт считается раз в квартал.

Отклонения по материалам, браку и загрузке оборудования видны, когда исправлять уже поздно.

04

Цена на заказ — по наценке, без расчёта.

Крупный заказ берётся со скидкой «ради объёма», и загрузка цеха оборачивается убытком.

ВО ЧТО ОБХОДИТСЯ

Что вы потеряете, если ничего не изменится

Пример расчёта для производства с оборотом 20 млн ₽ в месяц и маржинальностью 28%.

−3 млн ₽ в год

убыточная линейка или заказы ниже полной себестоимости: минус 250 тыс. ₽ в месяц, скрытый накладными, размазанными по выручке.

−2,5 млн ₽ в год

стоимость лишней дебиторки: срок оплаты 60 дней вместо 45 держит у покупателей 10 млн ₽.

−1,5 млн ₽ в год

стоимость лишнего сырья и незавершённого производства: 6 млн ₽ сверх нормы запаса.

Итого: около 7 млн ₽ в год только на трёх «дырах».

пример расчёта; стоимость денег 25% годовых и рабочий срок оплаты 45 дней — допущения для примера, октябрь 2026; брак и простои, не выделенные в учёте, не учтены.

Сильное производство знает прибыль каждого изделия, загрузка цеха для него вторична.

— ФИЛОСОФИЯ TEFIN
ЗОНЫ ОТВЕТСТВЕННОСТИ

Как TEFIN работает с производством

01

Себестоимость и цена.

Полная себестоимость каждого изделия с накладными, распределёнными по реальному драйверу — машино-часам, трудозатратам, площади. Минимальная цена заказа и ценовые коридоры.

  • Калькуляция полной себестоимости
  • Распределение накладных по драйверам
  • Минимальная цена заказа
  • Рентабельность продуктов и клиентов
02

Прибыль по продуктам и заказам.

P&L по компании, продуктовым линейкам и крупным заказам — видно, что зарабатывает и что тянет вниз.

  • P&L по линейкам и заказам
  • Управленческий баланс
  • Прибыль по клиентам
  • Отчёт о загрузке мощностей
03

Деньги.

Платёжный календарь с предоплатами поставщикам и отсрочками покупателям, нормы запаса сырья и незавершённого производства.

  • Платёжный календарь и ДДС
  • Дебиторка и условия оплаты
  • Нормы запаса сырья и НЗП
  • План закрытия кассовых разрывов
04

План-факт и модель.

Еженедельный план-факт по выпуску, материалам и браку; финансовая модель производства на 12 месяцев со сценариями загрузки.

  • План-факт по нормам расхода
  • Учёт брака и простоев
  • Финмодель на 12 месяцев
  • Оценка инвестиций в оборудование
РЕЗУЛЬТАТ

Что получает собственник производства

  • Еженедельно, к понедельнику: деньги и платёжный календарь, план-факт выпуска и расхода материалов, отклонения с причинами.
  • Ежемесячно, к 10-му числу: P&L по компании и продуктовым линейкам, себестоимость основных изделий, управленческий баланс.
  • Еженедельная сессия с финансовым директором: разбор цифр и 2–3 решения на неделю — цены, заказы, закупки, загрузка.
  • Модель и сценарии: финансовая модель на 12 месяцев, расчёт крупных заказов и инвестиций до решения.
КАК УСТРОЕН УЧЁТ

Методика TEFIN и модуль производства

Методика TEFIN состоит из ядра, общего для всех отраслей, — P&L, ДДС, баланс, платёжный календарь, — и отраслевого модуля. Модуль производства добавляет то, без чего учёт на заводе не работает: калькуляцию по спецификациям и техкартам, распределение накладных по драйверам, учёт незавершённого производства, нормы расхода и план-факт по ним. Финансовый директор на вашем проекте владеет модулем производства.

С ЧЕГО НАЧИНАЕМ

Первый месяц на заводе: неделя за неделей

01

Неделя 1.

Аудит: учёт, спецификации, источники данных, банк. Список расхождений и план внедрения.

02

Неделя 2.

Карта затрат: прямые и накладные, драйверы распределения, нормы.

03

Неделя 3.

Первые ДДС и платёжный календарь; первые расчёты себестоимости основных изделий.

04

Неделя 4.

Первый P&L по продуктовым линейкам и сессия с собственником: что зарабатывает, что тянет вниз, что делать.

ПРИМЕРЫ

Результаты производств в цифрах

Кейс производства — покажем на аудите

КАК РАБОТАЕМ

Этапы внедрения учёта на производстве

ЭтапСрокРезультат
Бесплатный аудит60 минут3 точки роста прибыли по вашим цифрам
Разбор спецификаций, техкарт и затрат1–2 неделикарта затрат и драйверы распределения накладных
Первые отчётыв течение первого месяцасебестоимость основных изделий, P&L по линейкам, ДДС
Система управления3–6 месяцеврегламент закрытия месяца, план-факт, KPI цехов, финмодель
ШТАТ ИЛИ АУТСОРС

Штатный финансист на заводе или финансовый директор TEFIN

Штатный финансистФинансовый директор TEFIN
Себестоимостьобычно считает по бухгалтерским правилам, без распределения накладных по драйверампо каждому изделию, накладные — по машино-часам, трудозатратам, площади
Кто работаетодин человекфинансовый директор, владеющий модулем производства, и финансовый менеджер
Срок до первого отчётапоиск и адаптация — от 2–3 месяцевсебестоимость основных изделий и P&L линеек — в первый месяц
Отпуск, больничный, увольнениекалькуляции и план-факт останавливаютсяучёт продолжается: специалисты заменяют друг друга
Стоимостьзарплата с налогами, премия, найм и рабочее местостабильная сумма в месяц по договору — озвучиваем после аудита

Сколько на деле стоит штатный финансовый директор для завода — в статье сравнение стоимости штатного финдиректора и аутсорса.

ЛЮДИ ЗА ЦИФРАМИ

Кто ведёт финансы производства

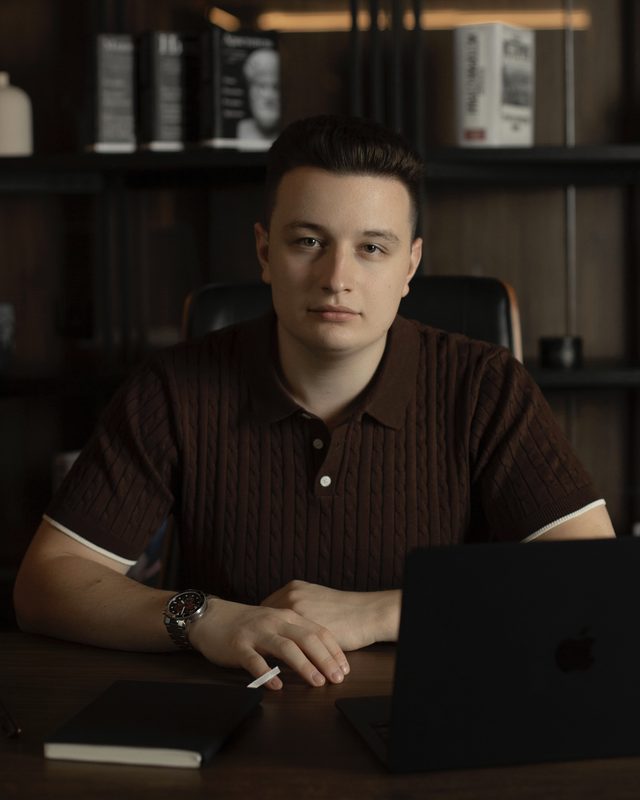
Михаил Тесленко, основатель TEFIN

Михаил Тесленко — основатель TEFIN, автор методологии управленческого учёта. На каждом проекте — финансовый директор с модулем производства и финансовый менеджер.

  • Руководитель финансовой комиссии «Инвестиционного комитета» — компании-резидента ОЭЗ «Иннополис»
2021 год основания
80+ внедрённых систем управленческого учёта
6 млрд+ ₽ оборота клиентов под управлением

Данные на октябрь 2026

НАШИ УСЛОВИЯ

Почему производства выбирают TEFIN

Обязательства, которые можно проверить в договоре и в первую неделю работы.

01

Финансовый директор с модулем производства.

Ваш проект ведёт специалист, который владеет калькуляцией, распределением накладных и учётом незавершённого производства; общий шаблон «для любого бизнеса» не используется.

02

Отчёты в срок, по регламенту.

Еженедельная отчётность — к понедельнику, закрытие месяца — к 10-му числу следующего месяца.

03

Ответ на запрос — в течение 60 минут

в рабочее время; если нужен расчёт — в течение 60 минут вы получаете срок полного ответа.

04

Цифры сходятся с источниками.

ДДС совпадает с банком, себестоимость — со спецификациями и первичкой; каждая цифра прослеживается до документа.

05

Каждую неделю — решения.

На сессии финансовый директор приносит 2–3 решения по ценам, заказам, закупкам и загрузке и поднимает вопросы, которые вы ещё не задали.

Готовы посмотреть на ваши цифры. Бесплатная встреча с финансовым директором — покажем 3 точки роста прибыли вашего производства.

КОМУ РАНО

Каким производствам учёт пока не окупится

  • Компаниям с оборотом меньше 4 млн ₽ в месяц — система окупится позже.
  • Мастерским с одним-двумя изделиями и одним покупателем — им хватит простого расчёта себестоимости.
  • Тем, кому нужен только бухгалтерский учёт затрат — это задача бухгалтера.
ЕЩЁ ВОПРОСЫ

Ещё вопросы о работе с производством

У нас сложная технология и сотни позиций. Вы разберётесь?

Себестоимость считается от спецификаций и техкарт, которые у вас уже есть; распределение затрат и отчётность строим поверх них. Сложность технологии удлиняет первый этап, методика остаётся той же.

Вы работаете с 1С:УПП и ERP?

Да, берём данные из вашей системы как есть; если часть учёта в ней не ведётся — выпуск, брак, загрузка, — первым шагом выстраиваем сбор этих данных.

У нас позаказное производство. Прибыль считается по каждому заказу?

Да: прибыль по каждому заказу с распределёнными накладными показывает, какие заказы и клиентов стоит брать по текущей цене.

Сколько стоит?

Фиксированная сумма в месяц; она зависит от оборота, числа продуктовых линеек и площадок и состояния учёта. Называем её на бесплатном аудите, когда видим ваши цифры.

Готовы начать?

Запишитесь на бесплатный аудит

60 минут с финдиректором TEFIN. Разберём вашу ситуацию, покажем 3 точки роста прибыли и расскажем, как мы можем помочь именно вам.

  • ✓ Без обязательств и продаж «в лоб»
  • ✓ Конкретные рекомендации по вашим цифрам
  • ✓ Покажем потенциал роста прибыли
  • ✓ Подберём финдира с опытом в вашей нише

Оставьте заявку

Нажимая кнопку, вы соглашаетесь с политикой конфиденциальности

Данные актуальны на октябрь 2026

Данные актуальны на 14 октября 2026

TEFIN · ИП Тесленко Михаил Викторович · ИНН 780734263684 · Санкт-Петербург